
No products in the cart.
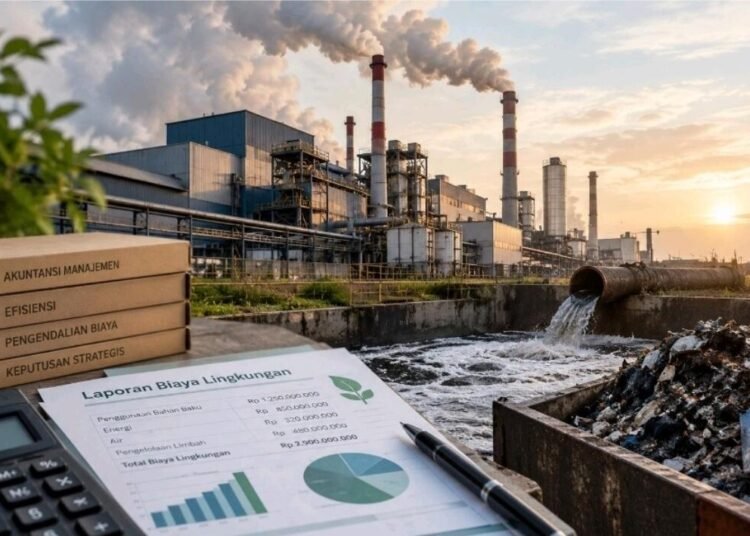
Ilustrasi penerapan Environmental Management Accounting (EMA) dalam industri manufaktur untuk membantu perusahaan mengidentifikasi biaya lingkungan, mengurangi pemborosan bahan baku, serta meningkatkan efisiensi penggunaan sumber daya. (Sumber: Generated AI).
SERANG – Laba biasanya menjadi salah satu perhatian utama perusahaan. Semakin besar penjualan dan semakin kecil biaya yang dikeluarkan, semakin besar pula peluang perusahaan memperoleh laba. Namun, bagaimana jika di balik laba tersebut terdapat penggunaan bahan baku yang berlebihan, konsumsi energi yang tinggi, dan limbah produksi dalam jumlah besar?
Bagi industri manufaktur, persoalan tersebut cukup penting karena proses produksi menggunakan berbagai sumber daya seperti bahan baku, air, energi, dan tenaga kerja. Jika penggunaannya tidak dikendalikan, perusahaan bukan hanya menghadapi persoalan lingkungan, tetapi juga dapat mengalami pemborosan biaya. Sayangnya, biaya yang muncul akibat penggunaan sumber daya dan pengelolaan lingkungan tidak selalu terlihat secara jelas dalam pencatatan biaya perusahaan.
Di sinilah Environmental Management Accounting (EMA) menjadi bagian penting dari akuntansi manajemen. EMA membantu perusahaan menyediakan informasi mengenai aspek lingkungan yang berkaitan dengan kegiatan operasional, baik dalam bentuk fisik maupun nilai uang. IFAC menjelaskan bahwa EMA menggunakan informasi mengenai aliran energi, air, material, dan limbah sekaligus informasi moneter mengenai biaya, pendapatan, dan penghematan yang berkaitan dengan lingkungan.
Akuntansi Manajemen Tidak Hanya Berbicara tentang Laba
Akuntansi manajemen pada dasarnya digunakan oleh pihak internal perusahaan untuk membantu perencanaan, pengendalian, dan pengambilan keputusan. Karena itu, informasi yang diberikan tidak hanya terbatas pada laporan mengenai berapa besar laba perusahaan.
Dalam konteks lingkungan, akuntansi manajemen dapat membantu perusahaan mengetahui berapa banyak biaya yang muncul karena penggunaan bahan, energi, air, dan pengelolaan limbah. Informasi tersebut kemudian dapat digunakan manajemen untuk menilai apakah kegiatan produksi sudah berjalan secara efisien.
Misalnya, perusahaan mengeluarkan biaya bahan baku sebesar Rp100 juta untuk suatu periode. Setelah dilakukan penelusuran, ternyata sebagian bahan baku menjadi sisa produksi dan tidak menghasilkan produk yang dapat dijual. Jika kondisi tersebut terus terjadi, perusahaan sebenarnya mengeluarkan uang untuk sesuatu yang tidak memberikan nilai tambah.
Jadi, masalah lingkungan dalam kegiatan produksi juga dapat dilihat sebagai masalah biaya dan efisiensi. Inilah salah satu alasan mengapa EMA berkaitan erat dengan akuntansi manajemen.
Biaya Lingkungan Sering Tidak Terlihat Secara Langsung
Salah satu tantangan bagi manajemen adalah mengidentifikasi biaya lingkungan. Biaya tersebut dapat tersebar dalam berbagai jenis pengeluaran, seperti biaya pengolahan limbah, penggunaan energi, pengelolaan air, pembersihan, pengendalian pencemaran, hingga biaya bahan baku yang terbuang.
Ketika biaya tersebut hanya dicatat secara umum sebagai biaya produksi atau biaya operasional, manajemen akan lebih sulit mengetahui sumber pemborosan yang sebenarnya.
Misalnya, perusahaan mengalami peningkatan tagihan listrik. Jika hanya dilihat dari laporan biaya, manajemen mungkin mengetahui bahwa biaya listrik naik, tetapi belum tentu mengetahui bagian produksi mana yang menjadi penyebabnya.
Dengan informasi EMA, manajemen dapat menghubungkan penggunaan energi dengan aktivitas produksi. Dari informasi tersebut, perusahaan dapat mengevaluasi apakah mesin tertentu terlalu banyak menggunakan energi atau terdapat proses produksi yang kurang efisien.
Artinya, EMA membantu memperjelas informasi biaya yang dibutuhkan manajemen dalam melakukan pengendalian.
Menghubungkan Informasi Fisik dengan Informasi Keuangan
Salah satu karakteristik penting EMA adalah penggunaan dua jenis informasi, yaitu informasi fisik dan informasi moneter.
Informasi fisik dapat berupa jumlah kilogram bahan baku yang digunakan, liter air yang dikonsumsi, jumlah energi yang digunakan, atau jumlah limbah yang dihasilkan. Sementara itu, informasi moneter menunjukkan nilai biaya yang berkaitan dengan penggunaan sumber daya tersebut.
Burritt, Hahn, dan Schaltegger menjelaskan bahwa EMA memiliki berbagai pendekatan yang dapat menghubungkan informasi lingkungan dengan kebutuhan manajemen dan pengambilan keputusan.
Sebagai contoh, sebuah perusahaan menggunakan 1.000 kg bahan baku untuk menghasilkan produknya. Setelah proses produksi selesai, hanya 900 kg yang menjadi bagian dari produk, sedangkan 100 kg menjadi sisa produksi.
Jika harga bahan baku Rp20.000 per kilogram, maka nilai bahan yang terbuang secara sederhana mencapai:
100 kg × Rp20.000 = Rp2.000.000
Bagi manajemen, angka Rp2 juta tersebut dapat menjadi informasi untuk mengevaluasi proses produksi. Apakah pemborosan tersebut masih dapat diterima? Apakah ada cara untuk menguranginya? Apakah perubahan mesin atau proses produksi dapat mengurangi sisa bahan?
Pertanyaan tersebut merupakan bagian dari proses pengambilan keputusan dalam akuntansi manajemen.
Material Flow Cost Accounting: Menghitung Biaya yang Ikut “Terbuang”
Salah satu alat yang berhubungan erat dengan EMA adalah Material Flow Cost Accounting (MFCA).
ISO 14051 menjelaskan bahwa MFCA menelusuri aliran dan persediaan material dalam organisasi, mengukurnya dalam satuan fisik, lalu menghubungkannya dengan biaya yang timbul dari aliran material tersebut. MFCA ditujukan untuk membantu manajemen menemukan peluang yang dapat memberikan manfaat finansial sekaligus mengurangi dampak lingkungan.
Konsep ini menarik karena perusahaan tidak hanya menghitung biaya produk yang berhasil dijual. Material yang menjadi limbah juga diperhatikan.
Misalnya sebuah pabrik menggunakan 10 ton bahan baku. Dari jumlah tersebut, 8 ton menjadi produk dan 2 ton menjadi limbah. Jika manajemen hanya berfokus pada 8 ton produk, maka biaya yang melekat pada 2 ton limbah dapat kurang diperhatikan.
Padahal, perusahaan sudah membayar bahan baku tersebut. Perusahaan juga mungkin telah mengeluarkan biaya tenaga kerja, energi, mesin, dan pengolahan untuk memprosesnya.
Dengan MFCA, material yang terbuang dapat dianalisis sebagai bagian dari biaya yang tidak menghasilkan produk. Informasi tersebut dapat menjadi dasar bagi manajemen untuk melakukan perbaikan.
EMA sebagai Alat Pengendalian Biaya
Dalam akuntansi manajemen, pengendalian biaya dilakukan agar penggunaan sumber daya sesuai dengan rencana dan tujuan perusahaan. EMA dapat memperluas proses pengendalian tersebut dengan memasukkan aspek penggunaan sumber daya dan dampak lingkungan.
Contohnya, perusahaan menetapkan target penggunaan bahan baku sebanyak 10.000 kg untuk menghasilkan sejumlah produk tertentu. Namun, dalam realisasinya perusahaan menggunakan 11.500 kg.
Manajemen kemudian dapat melakukan analisis terhadap selisih tersebut. Apakah terdapat bahan yang rusak? Apakah proses produksi menghasilkan terlalu banyak produk cacat? Apakah terjadi kesalahan dalam penggunaan bahan?
Dari analisis tersebut, manajemen dapat menentukan tindakan perbaikan.
Jadi, EMA bukan hanya digunakan untuk mengetahui kondisi lingkungan, tetapi juga dapat membantu menjawab pertanyaan mengapa biaya perusahaan meningkat dan di mana terjadi pemborosan.
Membantu Manajemen dalam Pengambilan Keputusan
Akuntansi manajemen sangat berkaitan dengan pengambilan keputusan. Manajer dapat menggunakan informasi biaya untuk menentukan apakah suatu kegiatan perlu dilanjutkan, diperbaiki, atau diganti dengan alternatif lain.
Hal yang sama berlaku dalam keputusan yang berkaitan dengan lingkungan.
Misalnya, sebuah perusahaan ingin mengganti mesin lama dengan mesin yang lebih hemat energi. Harga mesin baru mungkin lebih mahal. Jika manajemen hanya melihat harga pembelian, investasi tersebut terlihat sebagai tambahan biaya.
Namun, manajemen dapat menghitung biaya energi yang dapat dihemat dalam beberapa periode ke depan. Selain itu, perusahaan juga dapat memperhitungkan biaya perawatan dan penggunaan bahan selama mesin tersebut digunakan.
Dengan demikian, keputusan investasi tidak hanya didasarkan pada harga awal mesin, tetapi pada biaya dan manfaat yang relevan bagi perusahaan.
MFCA juga dapat menjadi salah satu sumber informasi untuk mendukung keputusan seperti ini karena menghubungkan penggunaan material dan energi dengan biaya. ISO menyebutkan bahwa MFCA merupakan salah satu alat EMA yang berfokus pada informasi untuk pengambilan keputusan internal.
Efisiensi Lingkungan Bisa Berarti Efisiensi Biaya
Penerapan EMA tidak selalu berarti perusahaan harus mengeluarkan lebih banyak biaya. Justru, salah satu manfaat yang dapat dicari adalah menemukan peluang penghematan.
Misalnya, perusahaan menemukan bahwa banyak bahan baku terbuang karena proses pemotongan yang kurang efisien. Setelah dilakukan perbaikan, jumlah bahan yang terbuang berkurang.
Dampaknya tidak hanya mengurangi limbah. Perusahaan juga dapat mengurangi pembelian bahan baku untuk menghasilkan jumlah produk yang sama.
Hal tersebut menunjukkan hubungan antara efisiensi lingkungan dan efisiensi ekonomi.
IFAC juga menjelaskan bahwa EMA berupaya menggabungkan informasi fisik dan moneter sehingga organisasi dapat mengenali dan mengurangi biaya lingkungan sekaligus mendukung keputusan manajemen.
EMA Membantu Perencanaan Perusahaan
Selain pengendalian dan pengambilan keputusan, informasi EMA juga dapat digunakan dalam perencanaan.
Manajemen dapat menggunakan data penggunaan bahan, energi, air, dan limbah dari periode sebelumnya untuk menyusun target periode berikutnya. Misalnya, perusahaan menetapkan target untuk mengurangi penggunaan bahan baku sebesar 5% tanpa mengurangi jumlah produksi.
Target tersebut kemudian dapat dimasukkan ke dalam perencanaan biaya perusahaan.
Dengan cara ini, aspek lingkungan tidak hanya menjadi program tambahan, tetapi dapat menjadi bagian dari proses perencanaan dan pengendalian yang dilakukan manajemen.
Bukan Berarti Perusahaan Harus Mengorbankan Laba
Ketika membahas lingkungan, terkadang muncul anggapan bahwa perusahaan harus memilih antara memperoleh laba atau menjaga lingkungan. Padahal, dari sudut pandang akuntansi manajemen, keduanya dapat dianalisis secara bersamaan.
Perusahaan tetap membutuhkan laba agar dapat menjalankan kegiatan operasional. Namun, manajemen juga perlu mengetahui apakah laba tersebut diperoleh dengan penggunaan sumber daya yang efisien.
Jika perusahaan mampu mengurangi pemborosan bahan baku, menurunkan konsumsi energi, dan mengurangi biaya pengolahan limbah, perusahaan berpotensi mendapatkan dua manfaat sekaligus: biaya yang lebih terkendali dan dampak lingkungan yang lebih rendah.
Karena itu, EMA lebih tepat dilihat sebagai alat informasi untuk membantu manajemen membuat keputusan yang lebih lengkap, bukan sekadar sebagai pencatatan mengenai lingkungan.
Kesimpulan
Environmental Management Accounting menunjukkan bahwa akuntansi manajemen dapat digunakan untuk melihat persoalan bisnis dari sudut pandang yang lebih luas. Dalam industri manufaktur, informasi mengenai bahan baku, energi, air, dan limbah dapat dikaitkan dengan biaya sehingga manajemen dapat mengetahui sumber pemborosan dan menentukan langkah perbaikan.
EMA dapat membantu perusahaan dalam perencanaan, pengendalian biaya, evaluasi efisiensi, pengambilan keputusan, dan pengelolaan sumber daya. Salah satu alatnya, yaitu Material Flow Cost Accounting, bahkan secara khusus menghubungkan aliran material dengan biaya yang muncul dalam proses produksi.
Dengan demikian, keuntungan perusahaan tidak cukup hanya dilihat dari angka laba akhir. Manajemen juga perlu memahami bagaimana laba tersebut dihasilkan dan berapa banyak sumber daya yang digunakan dalam prosesnya.
Pada akhirnya, pertanyaan “Untung tapi merusak?” dapat diperluas menjadi pertanyaan yang lebih relevan bagi akuntansi manajemen: “Apakah perusahaan sudah mengetahui seluruh biaya dan pemborosan yang terjadi untuk menghasilkan keuntungan tersebut?”
Di sinilah Environmental Management Accounting memiliki peran, yaitu memberikan informasi yang dapat membantu manajemen mengendalikan biaya, meningkatkan efisiensi, dan mempertimbangkan aspek lingkungan dalam keputusan bisnis.
Penulis: Frita Aulia – Universitas Pamulang
Syarat dan Ketentuan Penulisan di Siaran-Berita.com :
Setiap penulis setuju untuk bertanggung jawab atas berita, artikel, opini atau tulisan, foto, gambar, ilustrasi, apa pun yang mereka publikasikan di siaran-berita.com - Syarat dan Ketentuan - Kebijakan Privasi - Panduan Komunitas - Disclaimer




TANGERANG SELATAN - Perkembangan teknologi yang semakin pesat membuat perusahaan berlomba melakukan transformasi digital. Berbagai perangkat lunak, sistem otomatisasi, hingga...
Read moreDetails
Siaran-Berita.com adalah portal media berita online yang bersifat terbuka dan inklusif. Kami menyediakan wadah bagi masyarakat umum, penulis lepas, praktisi humas, hingga pengamat untuk berkontribusi dalam bentuk tulisan
Untuk memudahkan membaca berita terbaru di Siaran-berita.com segera download aplikasi khusus untuk Android di Google Play dan nikmati kemudahan membaca berita langsung dari gadget Anda