
No products in the cart.
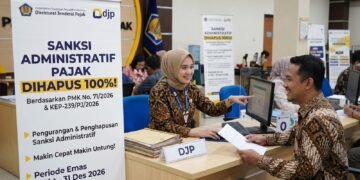
Keringanan Sanksi Pajak Hingga 100%! Pemanfaatan Fasilitas Pengurangan atau Penghapusan Sanksi Administrasi
Melakukan kegiatan usaha dan mengelola keuangan sehari-hari tentu menyita banyak waktu dan tenaga. Saat kita mencoba untuk menyelesaikan urusan administrasi perpajakan, kadang kewajiban yang harus dilakukan terkait penyetoran maupun pelaporan pajak terlewat dari ketentuan jatuh tempo atau terdapat kekeliruan pelaporan SPT di masa lalu yang baru disadari belakangan yang berujung pada penerbitan sanksi administrasi pajak. Rasa cemas terhadap sanksi denda yang menumpuk menjadi alasan utama Wajib Pajak menunda untuk merapikan kewajiban perpajakannya.
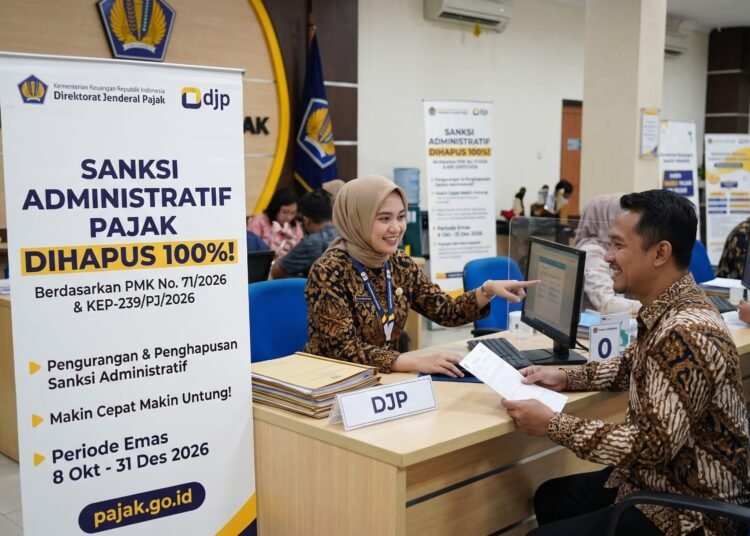
Memahami keluhan dan kendala yang dihadapi oleh Wajib Pajak, pemerintah melalui Kementerian Keuangan dan Direktorat Jenderal Pajak menghadirkan solusi melalui penerbitan Peraturan Menteri Keuangan Nomor 71/PMK.03/2026 dan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026. Aturan ini membuka ruang bagi Wajib Pajak untuk menyelesaikan tunggakan lampau dengan fasilitas pengurangan hingga penghapusan sanksi administratif secara penuh. Kebijakan ini tidak hanya memberikan kelonggaran, tetapi secara nyata dirancang untuk menyehatkan kembali arus kas Wajib Pajak.
Utamakan Pelunasan Pokok Pajak, Bebaskan Sanksi Administrasi
Fasilitas pengurangan atau penghapusan sanksi pada PMK-71/2026 mengubah mekanisme tata cara perhitungan alokasi pembayaran pajak yang pada aturan sebelumnya PMK-118/2024, uang yang disetorkan oleh Wajib Pajak untuk melunasi tunggakan akan diperhitungkan secara proporsional yaitu sebagian untuk membayar pokok pajak, dan sebagian lagi untuk membayar sanksinya. Sistem ini kerap menyisakan utang pokok yang akan terus memunculkan sanksi bunga baru di bulan-bulan berikutnya.
Melalui penerbitan PMK-71/2026, setiap rupiah yang disetorkan akan diprioritaskan sepenuhnya untuk melunasi utang pokok pajak terlebih dahulu. Apabila seluruh pokok pajak telah lunas, sisa tagihan berupa sanksi administratif yang masih tersisa dapat diajukan permohonan penghapusan melalui fasilitas KEP-239/PJ/2026. Wajib Pajak hanya perlu membayar apa yang memang menjadi kewajiban utama.
Skema Pengurangan Sanksi Berdasarkan Waktu dan Kondisi
DJP menyadari bahwa setiap Wajib Pajak memiliki situasi penyelesaian yang berbeda-beda. Oleh karena itu, besaran diskon sanksi diberikan secara bertingkat. Bagi Wajib Pajak yang secara sadar dan sukarela membetulkan SPT atau melunasi tunggakan sebelum adanya tindakan dari DJP, tersedia tiga periode diskon:
Fasilitas ini juga tidak menutup pintu bagi Wajib Pajak yang sedang dalam tahap pemeriksaan maupun tindakan penagihan aktif. Jika Wajib Pajak bersikap kooperatif dan segera melunasi pokok pajak dari hasil pemeriksaan atau teguran, sanksi administrasinya dapat memperoleh pengurangan sebesar 90% jika sebagian sanksi administrasinya dilunasi sebelum 31 Desember 2026. Apabila batas waktu tersebut terlewati, masih terdapat pengurangan sebesar 75% jika sebagian sanksi administrasinya dilunasi sebelum 30 Juni 2027. Fasilitas pada KEP-239/2026 ini tidak terbatas pada PPh dan PPN saja, melainkan juga mencakup tagihan Pajak Bumi dan Bangunan (PBB) sektor Perkebunan, Perhutanan, Pertambangan, dan sektor lainnya yang diadministrasikan oleh DJP.
Syarat Permohonan dan Tata Cara Pengajuan
Berbagai kemudahan dan potongan sanksi di atas mungkin terdengar sangat menjanjikan. Namun, penting untuk diketahui bahwa DJP tidak memberikan fasilitas ini secara otomatis. Wajib Pajak harus mengajukan permohonan untuk memenuhi syarat dan ketentuan yang berlaku. Apabila terdapat satu syarat yang tidak terpenuhi, dapat berakibat pada penolakan permohonan Wajib Pajak, sehingga sanksi akan kembali berlaku normal. Untuk memastikan permohonan dapat disetujui, perhatikan langkah-langkah berikut:
Meskipun DJP membuka batas akhir penyampaian surat permohonan hingga 1 Oktober 2028, besaran pengurangan atau penghapusan sanksi administrasi bergantung pada tanggal pelaporan SPT, pelunasan pokok pajak maupun sisa sanksi administrasinya. Mengingat periode pengurangan tertinggi 100% hanya berlaku hingga akhir tahun 2026, sekarang adalah saat yang paling tepat untuk memeriksa kembali semua catatan kewajiban perpajakan. Konsultasikan dengan KPP terdaftar untuk memastikan status tunggakan Anda, penuhi syarat administratifnya dengan teliti, dan jadikan kebijakan ini sebagai pijakan untuk melangkah ke tahun berikutnya dengan hati yang lebih tenang.
Syarat dan Ketentuan Penulisan di Siaran-Berita.com :
Setiap penulis setuju untuk bertanggung jawab atas berita, artikel, opini atau tulisan, foto, gambar, ilustrasi, apa pun yang mereka publikasikan di siaran-berita.com - Syarat dan Ketentuan - Kebijakan Privasi - Panduan Komunitas - Disclaimer


Surabaya, di tahun 2026 ini, banyak sekali isue ataupun kabar buruk yang dibuat sendiri dari ulah kelakuan pemerintah yang mengakibatkan...
Read moreDetails
Siaran-Berita.com adalah portal media berita online yang bersifat terbuka dan inklusif. Kami menyediakan wadah bagi masyarakat umum, penulis lepas, praktisi humas, hingga pengamat untuk berkontribusi dalam bentuk tulisan
Untuk memudahkan membaca berita terbaru di Siaran-berita.com segera download aplikasi khusus untuk Android di Google Play dan nikmati kemudahan membaca berita langsung dari gadget Anda