
No products in the cart.

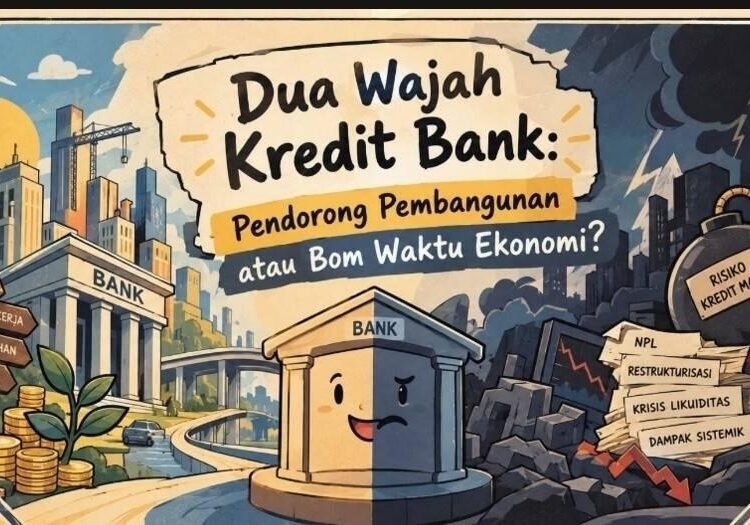
Pada Forum Awal Tahun Infobank 2026 di Jakarta, 22 Januari lalu, ada satu isu yang justru lebih ramai dibahas ketimbang soal pertumbuhan kredit: ketakutan yang mulai menjalar di kalangan bankir bank pelat merah. Rasio kredit bermasalah di segmen UMKM terus meningkat dan mendekati ambang batas 5 persen. Di saat bersamaan, sejumlah mantan direksi tiga bank pembangunan daerah—Bank DKI, Bank Jateng, dan Bank BJB—tengah menghadapi proses hukum karena kredit yang mereka salurkan kepada PT Sri Rejeki Isman (Sritex) bertahun-tahun lalu kini dinyatakan macet (Bisnis.com, 2026; Infobanknews, 2026).
Untuk memahami kenapa ini bisa terjadi, ada baiknya kembali ke fungsi paling dasar dari kredit. Secara sederhana, kredit adalah cara bank memindahkan dana dari pihak yang kelebihan uang ke pihak yang membutuhkan, supaya dana itu bisa dipakai untuk usaha, produksi, atau kebutuhan sehari-hari (Kasmir, 2014). Karena fungsi inilah kredit sering disebut penggerak ekonomi—ia memungkinkan orang dan perusahaan melakukan hal-hal yang tidak akan mampu mereka biayai sendiri (Mishkin, 2019).
Tapi kredit punya satu ciri yang membedakannya dari bentuk pembiayaan lain: sifatnya wajib dikembalikan, apa pun hasil usaha yang dibiayainya. Kalau usaha itu untung, debitur tetap bayar. Kalau rugi, debitur tetap harus bayar. Jadi ketika daya beli masyarakat melemah, biaya produksi naik, atau ekonomi global bergejolak, wajar kalau ada debitur yang gagal bayar. Risiko ini bukan kesalahan, tapi memang bagian dari cara kerja bisnis perbankan (Otoritas Jasa Keuangan, dalam Investortrust.id, 2026).
Masalahnya bukan di situ. Masalahnya ada di bagaimana risiko itu diperlakukan setelah benar-benar terjadi. Kasus Sritex jadi contoh yang paling jelas: kredit sudah disalurkan sesuai prosedur dan sudah melalui kajian risiko yang wajar. Tapi begitu Sritex dinyatakan pailit dan kreditnya macet senilai lebih dari Rp600 miliar, kerugian itu justru digolongkan sebagai kerugian negara (Kontan.co.id, 2026)—padahal Undang-Undang Nomor 16 Tahun 2025 tentang BUMN sudah menegaskan bahwa kerugian BUMN adalah kerugian perusahaan itu sendiri, bukan kerugian negara (Bisnis.com, 2026).
Ketidakjelasan semacam ini membuat para bankir jadi terlalu takut mengambil risiko, meski risiko itu sebenarnya masih dalam batas wajar sebuah keputusan bisnis (Rose & Hudgins, 2013). Ironisnya, ketakutan berlebihan ini justru bisa berbalik menyerang fungsi kredit itu sendiri. Kalau bank memilih jalan paling aman dengan menahan penyaluran kredit, yang paling dirugikan justru sektor yang paling butuh dana—termasuk UMKM, yang selama ini jadi andalan penyerap tenaga kerja.
OJK sendiri sudah menegaskan bahwa selama proses penyaluran dan pengawasan kredit dilakukan dengan benar dan sesuai prosedur, kredit macet semestinya dianggap sebagai risiko bisnis biasa—bukan tindak pidana. Ranah pidana baru relevan kalau memang ada pelanggaran nyata, seperti konflik kepentingan atau pengabaian sengaja terhadap peringatan risiko (Investortrust.id, 2026). Kejelasan batas ini penting, supaya bankir yang bekerja dengan itikad baik tetap merasa aman, sementara penyimpangan yang benar-benar terjadi tetap bisa ditindak.
Sebenarnya, aturan untuk menjaga keseimbangan ini sudah ada. Peraturan OJK Nomor 13/POJK.03/2022 tentang Pemberian Kredit dan Perlindungan Debitur dibuat supaya bank tetap berhati-hati tanpa mempersulit akses kredit bagi debitur yang memang layak dibiayai (Otoritas Jasa Keuangan, 2022). Sayangnya, perlindungan serupa untuk pihak bank—terutama analis dan pengambil keputusan kredit—belum sekuat perlindungan yang diberikan kepada debitur.
Pada akhirnya, apakah kredit akan terus jadi pendorong pembangunan atau justru berubah jadi bom waktu, itu tidak hanya ditentukan oleh tinggi-rendahnya angka kredit macet. Yang lebih menentukan adalah sejauh mana sistem hukum bisa membedakan antara kegagalan bisnis yang memang wajar terjadi, dengan penyimpangan yang benar-benar disengaja. Selama batas ini masih kabur, kredit akan terus punya dua wajah sekaligus—mesin pertumbuhan bagi yang membutuhkannya, sekaligus ancaman hukum bagi yang menyalurkannya.
Daftar Pustaka
Bisnis.com. (2026). Polemik kasus kredit macet bank negara: Risiko bisnis atau kerugian negara?. Bisnis.com.
Infobanknews. (2026). Marak kriminalisasi kredit macet: Hati-hati kasih kredit atas dasar perintah. Infobank News.
Investortrust.id. (2026). Hati-hati! Meski tanpa fraud, kredit macet bank BUMN bisa masuk tindak korupsi. Investor Trust.
Kasmir. (2014). Dasar-Dasar Perbankan (Edisi Revisi). Jakarta: RajaGrafindo Persada.
Kontan.co.id. (2026).
Mengamati risiko kerugian negara akibat kredit macet bank BUMN. Kontan.
Mishkin, F. S. (2019). The Economics of Money, Banking, and Financial Markets (12th ed.). Pearson.
Otoritas Jasa Keuangan (OJK). (2022). Peraturan OJK Nomor 13/POJK.03/2022 tentang Pemberian Kredit dan Perlindungan Debitur. Jakarta: OJK.
Republik Indonesia. (2025). Undang-Undang Nomor 16 Tahun 2025 tentang Badan Usaha Milik Negara.
Rose, P. S., & Hudgins, S. C. (2013). Bank Management & Financial Services (9th ed.). New York: McGraw-Hill.
Oleh: Reva Rivanda
Mahasiswa Kelas Manajemen Dana Bank
Manajemen Keuangan, Universitas Pamulang
Syarat dan Ketentuan Penulisan di Siaran-Berita.com :
Setiap penulis setuju untuk bertanggung jawab atas berita, artikel, opini atau tulisan, foto, gambar, ilustrasi, apa pun yang mereka publikasikan di siaran-berita.com - Syarat dan Ketentuan - Kebijakan Privasi - Panduan Komunitas - Disclaimer


Siaran Berita, Balikpapan, 11 Oktober 2026 — Perhimpunan Mahasiswa Katolik Republik Indonesia (PMKRI) Cabang Balikpapan menyerukan darurat kebakaran hutan dan...
Read moreDetails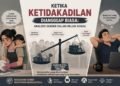

Siaran-Berita.com adalah portal media berita online yang bersifat terbuka dan inklusif. Kami menyediakan wadah bagi masyarakat umum, penulis lepas, praktisi humas, hingga pengamat untuk berkontribusi dalam bentuk tulisan
Untuk memudahkan membaca berita terbaru di Siaran-berita.com segera download aplikasi khusus untuk Android di Google Play dan nikmati kemudahan membaca berita langsung dari gadget Anda