
No products in the cart.

Ketentuan Kuasa Wajib Pajak Memasuki Babak Baru
Ketentuan mengenai kuasa Wajib Pajak memasuki babak baru dengan diterbitkannya Peraturan Menteri Keuangan (PMK) Nomor 44 Tahun 2026. Melalui aturan ini, Wajib Pajak memperoleh pedoman yang lebih jelas ketika memberikan kuasa dalam urusan perpajakan, mulai dari menentukan pihak yang dapat ditunjuk hingga memastikan kewenangan yang diberikan dilaksanakan sesuai dengan batas yang telah ditetapkan.
PMK Nomor 44 Tahun 2026 hadir untuk memberikan kepastian hukum, kesetaraan, dan kemudahan bagi pihak yang ditunjuk Wajib Pajak untuk menjalankan hak dan memenuhi kewajiban perpajakan. Regulasi ini sekaligus menggantikan PMK Nomor 229/PMK.03/2014 yang dinilai belum mengatur secara memadai mengenai persyaratan kompetensi kuasa serta pihak lain yang dapat ditunjuk, termasuk keluarga dan pihak lain di luar Konsultan Pajak.
Tiga Pilihan Kuasa
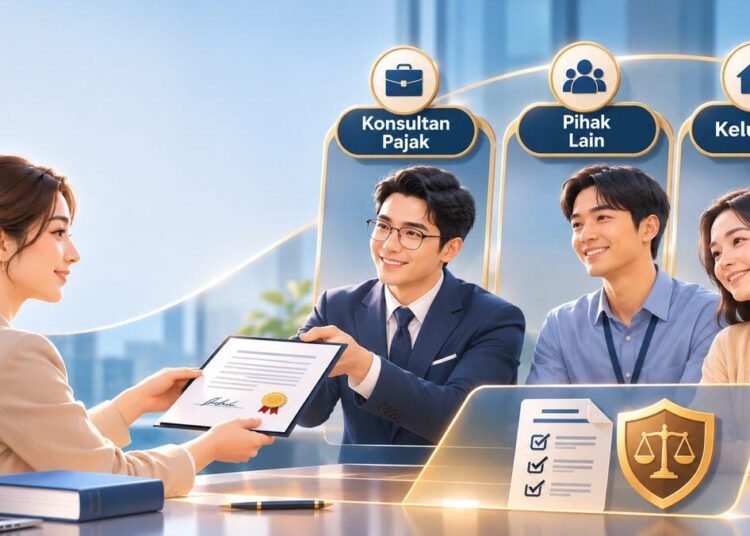
Salah satu hal mendasar yang diatur adalah pihak yang dapat ditunjuk sebagai kuasa. PMK 44 Tahun 2026 menyebutkan bahwa Wajib Pajak dapat menunjuk Konsultan Pajak, Pihak Lain, atau Keluarga untuk menjalankan hak dan memenuhi kewajiban perpajakan tertentu melalui Surat Kuasa Khusus.
Pengaturan ini memberikan ruang bagi Wajib Pajak untuk menentukan pihak yang dianggap dapat membantu dalam urusan perpajakannya. Namun, pemberian kuasa tidak serta-merta mengalihkan tanggung jawab perpajakan kepada penerima kuasa. Wajib Pajak tetap bertanggung jawab atas pelaksanaan hak dan pemenuhan kewajiban perpajakan yang dikuasakannya.
Bagi Konsultan Pajak dan Pihak Lain, regulasi juga menempatkan kompetensi sebagai salah satu unsur penting. Kompetensi tersebut berupa pemahaman terhadap ketentuan peraturan perundang-undangan di bidang perpajakan yang berlaku. Konsultan Pajak dianggap memenuhi kompetensi apabila memiliki Izin Konsultan Pajak, sedangkan Pihak Lain dianggap memiliki kompetensi apabila memiliki Surat Keterangan Terdaftar (SKT). Tata cara memperoleh Izin Konsultan Pajak maupun SKT mengikuti ketentuan menteri yang mengatur mengenai Konsultan Pajak dan Pihak Lain yang bertindak sebagai kuasa Wajib Pajak.
Khusus untuk Pihak Lain yang merupakan pensiunan maupun mantan pegawai Kementerian Keuangan, PMK 44 Tahun 2026 memberikan persyaratan tambahan. Ketentuan tersebut berkaitan antara lain dengan riwayat hukuman disiplin serta jangka waktu tertentu sejak yang bersangkutan berhenti atau pensiun dari Kementerian Keuangan. Pengaturan serupa juga diberikan bagi seseorang yang sebelumnya berstatus Pegawai Pemerintah dengan Perjanjian Kerja (PPPK) pada Kementerian Keuangan.
Selain persyaratan tersebut, Konsultan Pajak dan Pihak Lain harus terdaftar dalam sistem administrasi Direktorat Jenderal Pajak. Pendaftaran dilakukan dengan menyampaikan Izin Konsultan Pajak yang masih berlaku bagi Konsultan Pajak atau SKT yang masih berlaku bagi Pihak Lain. Penyampaian dapat dilakukan secara elektronik melalui Portal Wajib Pajak atau secara langsung melalui Kantor Pelayanan Pajak (KPP) atau Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan (KP2KP). Apabila data izin atau SKT yang masih berlaku telah tersedia dalam sistem administrasi DJP yang terintegrasi, pihak tersebut dianggap telah melakukan pendaftaran.
Surat Kuasa Khusus Menjadi Dasar
Pemberian kuasa harus dituangkan dalam Surat Kuasa Khusus. Surat tersebut dapat dibuat dalam bentuk elektronik maupun kertas. Isinya setidaknya mencantumkan identitas Wajib Pajak dan penerima kuasa, status penerima kuasa, hak dan/atau kewajiban perpajakan yang dikuasakan, jenis pajak, masa atau tahun pajak yang berkaitan, serta masa berlaku surat kuasa.
Untuk surat kuasa yang dibuat oleh Wajib Pajak dan diberikan kepada anggota keluarga, perlu pula dilampirkan dokumen yang menunjukkan hubungan keluarga. Jika pemberi dan penerima kuasa tercantum dalam kartu keluarga yang sama, dokumen pendukung berupa salinan kartu keluarga. Sementara itu, apabila hubungan keluarga tersebut tidak tercantum dalam kartu keluarga yang sama, diperlukan surat pernyataan dari pemberi kuasa.
Mekanisme penyampaiannya juga disesuaikan dengan bentuk surat kuasa. Surat Kuasa Khusus elektronik disampaikan melalui Portal Wajib Pajak, sedangkan surat dalam bentuk kertas disampaikan secara langsung melalui KPP atau KP2KP untuk kemudian diadministrasikan dalam sistem DJP. Apabila kewenangan yang diberikan mencakup pelaksanaan hak atau pemenuhan kewajiban secara elektronik, Wajib Pajak harus memberikan persetujuan akses pada Portal Wajib Pajak kepada kuasa yang ditunjuk.
Kewenangan Kuasa Memiliki Batas
Pemberian kuasa juga bukan berarti penerima kuasa dapat bertindak tanpa batas. Satu Surat Kuasa Khusus hanya berlaku untuk satu kuasa dan pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan tertentu sebagaimana tercantum dalam surat tersebut. Karena itu, seorang kuasa hanya dapat bertindak dalam ruang lingkup yang telah diberikan oleh Wajib Pajak.
Ketentuan ini menjadi penting karena surat kuasa harus menggambarkan secara jelas urusan perpajakan yang dipercayakan kepada penerima kuasa. Dalam contoh format yang terdapat dalam lampiran PMK, ruang lingkup tersebut dapat mencakup kegiatan seperti menghadiri pembahasan dengan pejabat atau pegawai DJP, menyampaikan klarifikasi atau tanggapan, memberikan dokumen, hingga menandatangani Surat Pemberitahuan dan dokumen perpajakan lain yang diperlukan sesuai dengan kewenangan yang diberikan.
PMK 44 Tahun 2026 juga menegaskan bahwa seorang kuasa tidak dapat mengalihkan kuasa yang diterimanya kepada orang lain. Dengan demikian, pihak yang ditunjuk oleh Wajib Pajak tetap menjadi pihak yang bertanggung jawab menjalankan kewenangan sesuai dengan Surat Kuasa Khusus yang dimilikinya.
Meski demikian, terdapat mekanisme yang memungkinkan seorang kuasa meminta bantuan pegawai atau orang lain untuk menyampaikan atau menerima dokumen perpajakan tertentu. Untuk keperluan tersebut, kuasa dapat membuat Surat Penunjukan dari Seorang Kuasa. Orang yang ditunjuk wajib menunjukkan surat penunjukan tersebut setiap kali melakukan penyampaian atau penerimaan dokumen sesuai dengan penunjukannya.
Ada Tanggung Jawab dan Larangan
Kewenangan yang diberikan kepada kuasa berjalan beriringan dengan sejumlah kewajiban. Seorang kuasa wajib mematuhi ketentuan peraturan perundang-undangan perpajakan, menjunjung integritas, martabat, kehormatan, etika, dan profesionalisme, serta menjaga kerahasiaan informasi perpajakan Wajib Pajak. Kuasa juga harus bertindak sesuai dengan Izin Konsultan Pajak atau SKT yang dimilikinya.
Pada saat yang sama, kuasa dilarang menghalangi pelaksanaan ketentuan peraturan perundang-undangan di bidang perpajakan. PMK memberikan beberapa contoh tindakan yang termasuk dalam larangan tersebut, antara lain memberikan keterangan yang menyesatkan kepada Wajib Pajak, menolak memberikan informasi dalam proses pemeriksaan, menghalangi akses terhadap tempat atau data, tidak memberikan buku, catatan, dokumen, atau data elektronik yang diperlukan, serta menolak dilakukan pemeriksaan atau pemeriksaan bukti permulaan. Pelanggaran terhadap ketentuan tersebut dapat dikenai sanksi sesuai dengan peraturan perundang-undangan.
Kapan Kuasa Berakhir?
PMK 44 Tahun 2026 juga memberikan kejelasan mengenai berakhirnya pemberian kuasa. Kewenangan berakhir ketika masa berlaku Surat Kuasa Khusus selesai, Wajib Pajak mencabut kuasa, Izin Konsultan Pajak dibekukan atau dicabut, SKT dibekukan atau dicabut, atau penerima kuasa dipidana karena melakukan tindak pidana di bidang perpajakan maupun tindak pidana lainnya.
Sejak pemberian kuasa berakhir, penerima kuasa tidak dapat lagi melaksanakan hak dan memenuhi kewajiban perpajakan yang sebelumnya dikuasakan. Akses yang diberikan melalui Portal Wajib Pajak juga berakhir. Apabila Wajib Pajak ingin mengganti kuasa untuk urusan perpajakan tertentu yang sama, pencabutan Surat Kuasa Khusus sebelumnya harus disampaikan terlebih dahulu sebelum menunjuk kuasa baru. Pencabutan berlaku sejak surat tersebut diterima DJP dan tidak berlaku surut.
Masa Transisi hingga Akhir 2026
Salah satu ketentuan yang perlu diperhatikan adalah masa transisi bagi pihak yang sebelumnya dapat bertindak sebagai kuasa berdasarkan bukti kompetensi tertentu. PMK 44 Tahun 2026 masih memberikan kesempatan kepada seseorang selain Konsultan Pajak yang memiliki sertifikat brevet atau ijazah pendidikan formal di bidang perpajakan dari perguruan tinggi negeri atau swasta yang terakreditasi A, sekurang-kurangnya Diploma III, untuk ditunjuk sebagai kuasa sampai dengan 31 Desember 2026.
Dalam masa transisi tersebut, Surat Kuasa Khusus harus dibuat dalam bentuk kertas dan dilengkapi fotokopi sertifikat brevet atau ijazah yang memenuhi persyaratan. Surat tersebut disampaikan secara langsung melalui KPP atau KP2KP untuk diadministrasikan dalam sistem DJP. Surat Kuasa Khusus yang telah dibuat berdasarkan ketentuan transisi tetap berlaku sampai dengan selesainya pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan sesuai dengan isi surat kuasa tersebut.
Sementara itu, Surat Kuasa Khusus yang telah diberikan berdasarkan ketentuan perpajakan sebelumnya dan telah disampaikan kepada DJP sebelum PMK 44 Tahun 2026 mulai berlaku masih dapat digunakan sesuai dengan ketentuan yang tercantum di dalamnya.
Pada akhirnya, PMK Nomor 44 Tahun 2026 menempatkan pemberian kuasa dalam urusan perpajakan sebagai hubungan yang memiliki dasar, batas, dan tanggung jawab yang jelas. Wajib Pajak memiliki keleluasaan untuk menunjuk pihak yang membantu pelaksanaan hak dan kewajibannya, sementara pihak yang menerima kuasa harus memenuhi persyaratan dan menjalankan kewenangannya sesuai dengan ruang lingkup yang diberikan.
Dengan pengaturan tersebut, pemahaman terhadap Surat Kuasa Khusus menjadi semakin penting, baik bagi Wajib Pajak maupun pihak yang bertindak sebagai kuasa. Ketepatan dalam menentukan pihak yang ditunjuk, kelengkapan dokumen, kejelasan ruang lingkup kewenangan, serta kepatuhan terhadap ketentuan yang berlaku menjadi bagian yang tidak terpisahkan dari pelaksanaan kuasa di bidang perpajakan.
*Tulisan ini merupakan pendapat pribadi penulis dan bukan mencerminkan sikap resmi instansi tempat penulis bekerja.
Syarat dan Ketentuan Penulisan di Siaran-Berita.com :
Setiap penulis setuju untuk bertanggung jawab atas berita, artikel, opini atau tulisan, foto, gambar, ilustrasi, apa pun yang mereka publikasikan di siaran-berita.com - Syarat dan Ketentuan - Kebijakan Privasi - Panduan Komunitas - Disclaimer



Jayapura – Pelanggaran lalu lintas masih menjadi salah satu faktor yang perlu mendapat perhatian serius dalam upaya meningkatkan keselamatan berkendara...
Read moreDetails

Siaran-Berita.com adalah portal media berita online yang bersifat terbuka dan inklusif. Kami menyediakan wadah bagi masyarakat umum, penulis lepas, praktisi humas, hingga pengamat untuk berkontribusi dalam bentuk tulisan
Untuk memudahkan membaca berita terbaru di Siaran-berita.com segera download aplikasi khusus untuk Android di Google Play dan nikmati kemudahan membaca berita langsung dari gadget Anda