
No products in the cart.
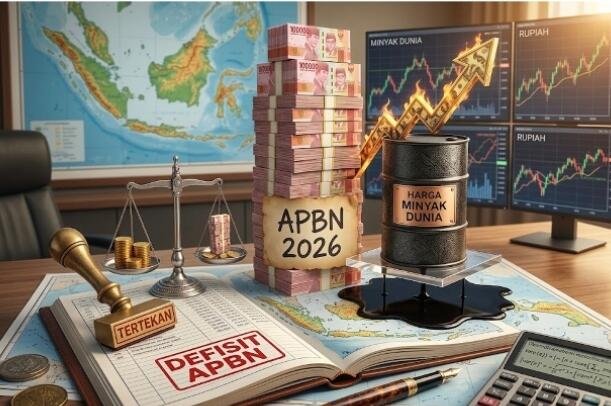
Hingga akhir September 2026, defisit APBN tercatat Rp319 triliun atau 1,24% PDB, melonjak dari 0,9% pada Agustus (Bloomberg Technoz, 2026). Pemerintah menyebutnya masih on track. Namun target defisit akhir tahun sudah bergeser dari 2,68% ke 2,85% PDB, hanya selisih tipis dari batas 3%. Pemicunya bukan sekadar belanja rutin, melainkan keputusan menahan harga BBM ketika harga minyak dunia melonjak. APBN bertindak sebagai perisai bagi daya beli, dan perisai itu ada harganya. Pertanyaannya: seberapa efektif perisai ini mencapai tujuannya?
APBN 2026 disusun dengan asumsi harga minyak mentah Indonesia US$70 per barel dan defisit 2,68% PDB. Sejak awal Maret, eskalasi konflik di Timur Tengah mendorong harga sempat mendekati US$100, sementara pemerintah memilih tidak menaikkan harga BBM bersubsidi (Kontan, 2026). Akibatnya, subsidi dan kompensasi energi hingga semester I mencapai Rp233 triliun, atau 52,1% dari pagu dan naik 44,4% dibanding tahun sebelumnya (RCTI+, 2026). Pada Juli, pemerintah menambah kebutuhan belanja Rp132 triliun, dan outlook defisit melebar dari Rp689,1 triliun menjadi Rp734,3 triliun (Bisnis.com, 2026). Seorang pejabat Kemenkeu bahkan mengingatkan bahwa tanpa penyesuaian, defisit bisa melampaui 3% (Kontan, 2026).
Dalam tradisi Keynesian, pemerintah menambah belanja atau menurunkan pajak saat permintaan agregat lemah (Keynes, 1936). Kasus 2026 sedikit berbeda, karena guncangannya berasal dari sisi biaya (harga energi), bukan kekurangan permintaan. Di sini kerangka Musgrave (1959) lebih membantu: fungsi stabilisasi dan distribusi anggaran bekerja dengan memindahkan beban guncangan dari rumah tangga ke neraca negara. Logikanya sah, tetapi efektivitasnya bergantung pada lima faktor yang dibahas dalam materi kuliah: ketepatan sasaran, kesesuaian instrumen, kepatuhan wajib pajak, kapasitas administrasi pemerintah, dan kondisi ekonomi global. Kelimanya terlihat jelas dalam kasus ini.
Teori ketiga adalah aturan fiskal. Kopits dan Symansky (1998) mempertanyakan apakah aturan fiskal dapat menjaga keberlanjutan jangka panjang tanpa mengorbankan stabilisasi jangka pendek. Indonesia memiliki aturan itu: defisit dibatasi 3% PDB dan pinjaman 60% PDB (PP No. 23 Tahun 2003, Pasal 4).
Analisis Kritis: Tiga Retakan pada Perisai
Pertama, ketepatan sasaran dan instrumen. Menahan harga BBM melindungi semua orang, termasuk yang tidak membutuhkannya. OECD memproyeksikan defisit Indonesia naik dari 2,9% PDB pada 2025 menjadi 3,0% pada 2026, dengan harga minyak tinggi menambah sekitar 0,6% PDB, dan menilai bantuan langsung kepada kelompok rentan lebih efektif dibanding subsidi harga yang luas (Kontan, 2026b). Instrumennya melindungi daya beli, tetapi tidak efisien.
Kedua, penerimaan yang rapuh sebagai penyangga. Pertumbuhan pajak yang dibantu basis rendah belum bisa dianggap bukti bahwa kepatuhan dan administrasi (termasuk Coretax) sudah matang. Padahal penyangga defisit justru bergantung pada penerimaan kuartal IV.
Ketiga, tekanan waktu pada aturan defisit. Selisih antara defisit September (1,24%) dan target akhir tahun (2,85%) adalah sekitar 1,6 poin PDB. Artinya lebih dari separuh defisit tahunan akan terbentuk di kuartal IV, saat pemerintah memproyeksikan belanja makin cepat pada November dan Desember (kumparanBISNIS, 2026). Sementara itu, Komisi XI DPR mulai mengkaji pelonggaran batas 3% dalam revisi UU Keuangan Negara (IDX Channel, 2026). Risikonya, kredibilitas fiskal tergerus sebelum perdebatan aturan selesai. Ekonom juga mengingatkan risiko kredibilitas dari pelebaran defisit (Bisnis.com, 2026).
Pertama, pemerintah perlu menggeser perlindungan harga yang luas ke bantuan langsung bagi kelompok rentan secara bertahap, agar anggaran perlindungan sosial tidak tersedot untuk selisih harga energi. Kedua, perlu aturan pemicu yang jelas, misalnya rentang ICP tertentu yang menentukan kapan subsidi ditambah atau harga disesuaikan, sehingga keputusan tidak bersifat ad hoc. Ketiga, proyeksi penerimaan sebaiknya memisahkan efek basis rendah dari perbaikan struktural, dengan fokus pada perluasan basis dan kepatuhan. Keempat, bila batas 3% hendak ditinjau, sebaiknya disertai jangkar jangka menengah yang eksplisit, misalnya target keseimbangan primer dan rasio utang, agar fleksibilitas tidak menjadi pelonggaran tanpa disiplin.
APBN 2026 menunjukkan bahwa kebijakan fiskal efektif bukan karena besarnya belanja, melainkan karena ketepatan sasaran, kesesuaian instrumen, kekuatan penerimaan, dan kredibilitas aturannya. Perisai harga BBM berhasil menjaga daya beli jangka pendek, tetapi menggerus ruang fiskal yang seharusnya dipakai untuk belanja produktif. Pelajaran utamanya: stabilisasi hari ini harus dibiayai dengan penerimaan yang kokoh dan aturan yang tetap dipercaya, bukan dengan kelonggaran defisit.
Daftar Pustaka
Bisnis.com. (2026, 7 Juli). Harga minyak naik, kebutuhan subsidi dan kompensasi 2026 bertambah Rp132 triliun. https://ekonomi.bisnis.com/read/20260707/10/1986302/harga-minyak-naik-kebutuhan-subsidi-dan-kompensasi-2026-bertambah-rp132-triliun
Bisnis.com. (2026, 8 Juli). Defisit APBN 2026 bisa sentuh 2,85%, ada risiko kredibilitas hingga efisiensi pembiayaan. https://ekonomi.bisnis.com/read/20260708/10/1986474/defisit-apbn-2026-bisa-sentuh-285-ada-risiko-kredibilitas-hingga-efisiensi-pembiayaan
Bloomberg Technoz. (2026, 11 Oktober). Ekonom: Penerimaan pajak jadi kunci jaga defisit APBN. https://www.bloombergtechnoz.com/detail-news/124227/ekonom-penerimaan-pajak-jadi-kunci-jaga-defisit-apbn
IDX Channel. (2026, 17 September). DPR dorong kelonggaran batas defisit APBN 3 persen dalam revisi UU Keuangan Negara. https://www.idxchannel.com/economics/dpr-dorong-kelonggaran-batas-defisit-apbn-3-persen-dalam-revisi-uu-keuangan-negara
Keynes, J. M. (1936). The general theory of employment, interest and money. Macmillan.
Kontan. (2026a, 27 April). Wamenkeu ungkap strategi jaga fiskal di tengah risiko subsidi BBM membengkak. https://nasional.kontan.co.id/news/wamenkeu-ungkap-strategi-jaga-fiskal-di-tengah-risiko-subsidi-bbm-membengkak
Kontan. (2026b, 7 Juni). OECD ingatkan risiko defisit APBN 2026 menembus batas aman. https://nasional.kontan.co.id/news/oecd-ingatkan-risiko-defisit-apbn-2026-menembus-batas-aman
Kopits, G., & Symansky, S. (1998). Fiscal policy rules (IMF Occasional Paper No. 162). International Monetary Fund. https://doi.org/10.5089/9781557757043.084
kumparanBISNIS. (2026, 10 Oktober). Fakta-fakta realisasi APBN September 2026. https://kumparan.com/kumparanbisnis/fakta-fakta-realisasi-apbn-september-2026-28LYqQH8tRx
Musgrave, R. A. (1959). The theory of public finance: A study in public economy. McGraw-Hill.
Peraturan Pemerintah Republik Indonesia Nomor 23 Tahun 2003 tentang Pengendalian Jumlah Kumulatif Defisit APBN dan APBD serta Jumlah Kumulatif Pinjaman Pemerintah Pusat dan Pemerintah Daerah. https://jdih.kemenkeu.go.id/api/download/fulltext/2003/23TAHUN2003PP.htm
RCTI+. (2026, 13 Juli). 6 fakta defisit APBN 2026 tembus Rp196,5 triliun dan diproyeksi melebar hingga 2,85 persen. https://www.rctiplus.com/news/detail/ekonomi/5427217/6-fakta-defisit-apbn-2026-tembus-rp196-5-triliun-dan-diproyeksi-melebar-hingga-2-85-persen
Penulis : Zalfa Chairunnisa Rachman
Syarat dan Ketentuan Penulisan di Siaran-Berita.com :
Setiap penulis setuju untuk bertanggung jawab atas berita, artikel, opini atau tulisan, foto, gambar, ilustrasi, apa pun yang mereka publikasikan di siaran-berita.com - Syarat dan Ketentuan - Kebijakan Privasi - Panduan Komunitas - Disclaimer


Jakarta – Kementerian Agraria dan Tata Ruang/Badan Pertanahan Nasional (ATR/BPN) menggelar rapat lanjutan untuk membahas penataan kelembagaan serta pembagian tugas...
Read moreDetails

Siaran-Berita.com adalah portal media berita online yang bersifat terbuka dan inklusif. Kami menyediakan wadah bagi masyarakat umum, penulis lepas, praktisi humas, hingga pengamat untuk berkontribusi dalam bentuk tulisan
Untuk memudahkan membaca berita terbaru di Siaran-berita.com segera download aplikasi khusus untuk Android di Google Play dan nikmati kemudahan membaca berita langsung dari gadget Anda