
No products in the cart.
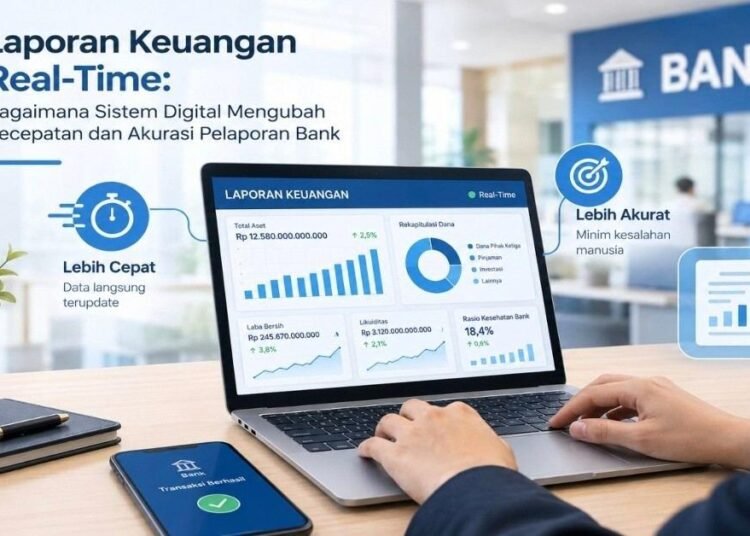
Sepuluh tahun lalu, proses pencatatan dan rekonsiliasi transaksi masih dapat melibatkan banyak tahapan manual sebelum laporan keuangan disiapkan. Kini, perkembangan teknologi telah mengubah cara transaksi diproses dan informasi keuangan dikelola. Bank Indonesia (t.t.) menjelaskan bahwa BI-FAST merupakan infrastruktur pembayaran ritel yang memungkinkan transfer dana diproses secara real-time, aman, dan tersedia selama 24 jam sehari. Perkembangan ini menunjukkan bahwa kecepatan layanan perbankan semakin meningkat. Meskipun demikian, transaksi yang diproses secara real-time tidak berarti laporan keuangan final langsung selesai, karena penyusunannya tetap memerlukan pengolahan data, rekonsiliasi, pemeriksaan, dan penyesuaian yang diperlukan.
Secara sederhana, sistem pelaporan keuangan merupakan rangkaian proses untuk mengumpulkan, mengolah, memeriksa, dan menyajikan informasi keuangan agar dapat digunakan dalam pengambilan keputusan. Dalam perkembangannya, teknologi informasi membantu bank mengintegrasikan proses bisnis dan meningkatkan efisiensi pengelolaan informasi. Otoritas Jasa Keuangan (2023), melalui POJK Nomor 21 Tahun 2023 tentang Layanan Digital oleh Bank Umum, menegaskan pentingnya infrastruktur teknologi informasi dalam penyelenggaraan layanan digital perbankan. Hal ini menunjukkan bahwa transformasi digital tidak hanya berkaitan dengan pelayanan nasabah, tetapi juga menuntut kesiapan sistem dan pengelolaan teknologi yang memadai. Meski demikian, manfaat teknologi bagi pelaporan keuangan tetap bergantung pada bagaimana sistem tersebut dirancang, diterapkan, dan diawasi oleh bank.
Perkembangan teknologi juga berkaitan dengan ketepatan waktu dan kualitas pelaporan keuangan. Lestari, Putri, dan Devi (2021), dalam penelitian terhadap perusahaan perbankan yang terdaftar di Bursa Efek Indonesia selama periode 2015–2019, menemukan bahwa penerapan eXtensible Business Reporting Language (XBRL) berpengaruh positif terhadap ketepatan waktu pelaporan keuangan. Penelitian tersebut juga menjelaskan bahwa XBRL dapat mendukung otomatisasi, mempercepat pengumpulan data, serta meningkatkan keandalan informasi. Sementara itu, Ashraf (2025) menemukan bahwa penggunaan teknologi otomatisasi dalam proses pelaporan keuangan berkaitan dengan berkurangnya kelemahan material dalam pengendalian internal. Meskipun demikian, Ashraf juga menunjukkan bahwa pengawasan yang menurun setelah otomatisasi dapat menimbulkan risiko apabila pengendalian tidak berjalan dengan baik. Kedua penelitian tersebut memperlihatkan bahwa teknologi dapat mendukung pelaporan keuangan, tetapi manfaatnya tetap perlu disertai pengawasan yang memadai.
Selain efisiensi dan ketepatan waktu, kualitas informasi juga menjadi hal penting dalam pelaporan keuangan. Kerangka Konseptual Pelaporan Keuangan dari IFRS Foundation (2018) menjelaskan bahwa informasi keuangan yang berguna harus relevan dan merepresentasikan keadaan secara tepat. Kegunaan informasi tersebut juga meningkat apabila informasi dapat dibandingkan, diverifikasi, disajikan tepat waktu, dan dipahami oleh penggunanya. Dalam konteks perbankan, sistem digital dapat membantu penyajian informasi yang lebih cepat dan konsisten. Informasi yang tersedia tepat waktu dapat mendukung manajemen dalam menilai kondisi keuangan dan mempertimbangkan keputusan bisnis, termasuk pengelolaan likuiditas. Namun, kualitas informasi tidak cukup dinilai dari kecepatannya saja; ketepatan isi dan keandalannya tetap menjadi perhatian utama.
Percepatan pelaporan bank juga berkaitan dengan kebutuhan pengawasan regulator. Otoritas Jasa Keuangan (2025), melalui POJK Nomor 22 Tahun 2025 tentang Pelaporan Bank Umum Melalui Sistem Pelaporan Otoritas Jasa Keuangan, mengatur pelaporan bank umum melalui sistem pelaporan OJK. Dalam peraturan tersebut, pengembangan sistem pelaporan ditujukan untuk mendukung pengawasan yang lebih efisien serta memperoleh informasi mengenai kondisi keuangan dan kegiatan usaha bank secara lengkap, akurat, terkini, dan tepat waktu. Ketentuan ini menunjukkan pentingnya sistem pelaporan yang terintegrasi dan dapat mendukung kebutuhan pengawasan. Dengan adanya informasi yang berkualitas, regulator dan pihak berkepentingan dapat melakukan penilaian berdasarkan data yang sesuai dengan kebutuhan pelaporan.
Namun, penggunaan teknologi digital juga membawa risiko yang perlu dikelola. Basel Committee on Banking Supervision (2021), dalam Principles for Operational Resilience, menekankan pentingnya kemampuan bank untuk menghadapi dan memulihkan diri dari gangguan operasional, termasuk insiden siber dan kegagalan teknologi. Pedoman tersebut juga menyoroti perlunya pengelolaan risiko teknologi informasi, perencanaan kelangsungan usaha, serta penanganan insiden. Dalam praktiknya, gangguan sistem dapat menghambat akses terhadap informasi dan mengganggu kelancaran proses operasional. Oleh karena itu, bank tidak cukup hanya mengejar kecepatan pelaporan, tetapi juga perlu menjaga keamanan data, melakukan pengujian sistem, memperkuat pengendalian internal, dan mempersiapkan sumber daya manusia yang mampu mengoperasikan teknologi secara tepat.
Transformasi digital telah membawa perubahan penting dalam pengelolaan informasi keuangan di sektor perbankan. Penelitian terdahulu menunjukkan bahwa penggunaan teknologi seperti XBRL dan otomatisasi dapat mendukung ketepatan waktu pelaporan serta kualitas pengendalian internal. Di sisi lain, dokumen resmi regulator dan pedoman internasional menegaskan pentingnya sistem pelaporan yang akurat, pengawasan yang memadai, dan ketahanan operasional. Dengan demikian, keberhasilan sistem pelaporan keuangan real-time tidak hanya ditentukan oleh kecepatan teknologi, tetapi juga oleh kualitas informasi, keamanan sistem, dan pengendalian yang diterapkan oleh bank.
DAFTAR PUSTAKA
Ashraf, M. (2025). Does automation improve financial reporting? Evidence from internal controls. Review of Accounting Studies, 30(1), 436–479. https://doi.org/10.1007/s11142-024-09822-y
Bank Indonesia. (t.t.). Infrastruktur sistem pembayaran: BI-FAST. https://www.bi.go.id/id/fungsi-utama/sistem-pembayaran/ritel/infrastruktur/default.aspx
Basel Committee on Banking Supervision. (2021). Principles for operational resilience. Bank for International Settlements. https://www.bis.org/bcbs/publ/d516.htm
IFRS Foundation. (2018). Conceptual framework for financial reporting. https://www.ifrs.org/issued-standards/list-of-standards/conceptual-framework/
Lestari, T. U., Putri, K. P., & Devi, M. C. (2021). The influence of XBRL adoption on financial reporting timeliness: Evidence from Indonesian banking industry. Jurnal Dinamika Akuntansi dan Bisnis, 8(2), 181–196. https://doi.org/10.24815/jdab.v8i2.21335
Otoritas Jasa Keuangan. (2023). Peraturan Otoritas Jasa Keuangan Nomor 21 Tahun 2023 tentang Layanan Digital oleh Bank Umum. https://ojk.go.id/id/regulasi/Pages/Layanan-Digital-oleh-Bank-Umum.aspx
Otoritas Jasa Keuangan. (2025). Peraturan Otoritas Jasa Keuangan Nomor 22 Tahun 2025 tentang Pelaporan Bank Umum Melalui Sistem Pelaporan Otoritas Jasa Keuangan. https://ojk.go.id/id/regulasi/Pages/POJK-22-Tahun-2025-Pelaporan-Bank-Umum-Melalui-Sistem-Pelaporan-Otoritas-Jasa-Keuangan.aspx
Oleh : Velliana – Mahasiswa Manajemen, Konsentrasi Keuangan, Universitas Pamulang
Syarat dan Ketentuan Penulisan di Siaran-Berita.com :
Setiap penulis setuju untuk bertanggung jawab atas berita, artikel, opini atau tulisan, foto, gambar, ilustrasi, apa pun yang mereka publikasikan di siaran-berita.com - Syarat dan Ketentuan - Kebijakan Privasi - Panduan Komunitas - Disclaimer


Mencari tempat untuk menghabiskan waktu bersama keluarga tak selalu harus pergi jauh dari kota. Di Prabumulih, ada tempat yang menawarkan...
Read moreDetails
Siaran-Berita.com adalah portal media berita online yang bersifat terbuka dan inklusif. Kami menyediakan wadah bagi masyarakat umum, penulis lepas, praktisi humas, hingga pengamat untuk berkontribusi dalam bentuk tulisan
Untuk memudahkan membaca berita terbaru di Siaran-berita.com segera download aplikasi khusus untuk Android di Google Play dan nikmati kemudahan membaca berita langsung dari gadget Anda