
No products in the cart.

NPPN Bukan Sekadar Mengalikan Omzet
Seorang Wajib Pajak (WP) orang pribadi yang memperoleh penghasilan dari pekerjaan bebas pernah datang ke helpdesk untuk berkonsultasi. Di tengah konsultasi, saya menanyakan apakah ia sudah menyampaikan pemberitahuan penggunaan Norma Penghitungan Penghasilan Neto (NPPN). Ia justru bertanya, “Apa itu NPPN?”
Setelah penjelasan diberikan, diketahui bahwa batas waktu pemberitahuan penggunaan NPPN untuk tahun pajak tersebut telah terlewat. Padahal, Wajib Pajak yang memenuhi persyaratan dapat menggunakan NPPN untuk menghitung penghasilan neto tanpa harus menyelenggarakan pembukuan. Karena tidak menyampaikan pemberitahuan dalam batas waktu yang ditentukan, Wajib Pajak tersebut dianggap memilih untuk menyelenggarakan pembukuan.
Fasilitas perpajakan tidak cukup hanya diatur dalam ketentuan. Wajib Pajak perlu mengetahui cara dan persyaratan penggunaannya sebelum batas waktu terlewati.
Memahami NPPN sebelum memilih
NPPN adalah pedoman untuk menentukan penghasilan neto berdasarkan persentase tertentu dari penghasilan bruto. Fasilitas ini dapat digunakan oleh Wajib Pajak orang pribadi yang menjalankan kegiatan usaha atau pekerjaan bebas dengan peredaran bruto kurang dari Rp4,8 miliar dalam satu tahun pajak, sepanjang persyaratan lainnya terpenuhi.
Dengan NPPN, wajib pajak tidak perlu menyelenggarakan pembukuan untuk menghitung penghasilan netonya. Namun, kewajiban pencatatan tetap berlaku. Berdasarkan Pasal 453 PMK 81/2024, pencatatan tersebut antara lain mencakup peredaran bruto, serta harta dan kewajiban. Contoh sederhananya, Wajib Pajak mencatat setiap penerimaan dari klien per bulan beserta bukti pendukungnya, misalnya faktur atau bukti transfer.
Ada pula anggapan yang perlu diluruskan: persentase norma bukan tarif pajak atas omzet. NPPN berbeda dari skema PPh final 0,5%. Persentase norma digunakan untuk memperkirakan penghasilan neto, bukan untuk menentukan langsung jumlah pajak yang harus dibayar. Penghasilan neto itu kemudian dikurangi Penghasilan Tidak Kena Pajak (PTKP) untuk memperoleh Penghasilan Kena Pajak (PKP), lalu dikenai tarif umum PPh orang pribadi sesuai Pasal 17 UU PPh.
Besaran norma pun tidak sama untuk semua kegiatan. Persentasenya ditentukan oleh jenis kegiatan usaha atau pekerjaan bebas dan wilayah tempat kegiatan dilakukan, sehingga wajib pajak perlu memastikan klasifikasi lapangan usaha (KLU) yang dipakai sesuai dengan penghasilan yang diperoleh.
Contoh penghitungan
Seorang pekerja bebas di Jakarta memperoleh penghasilan dari jasa perancangan grafis dan jasa fotografi. Dalam satu tahun, peredaran bruto dari kedua kegiatan itu masing-masing Rp120 juta dan Rp100 juta. Wajib pajak tersebut belum menikah dan tidak memiliki tanggungan (TK/0).
Berdasarkan Lampiran I PER-17/PJ/2015, jasa perancangan khusus yang mencakup jasa perancang grafik memiliki norma 32% untuk kelompok 10 (sepuluh) ibu kota provinsi, termasuk Jakarta. Sementara itu, jasa fotografi memiliki norma 50%.
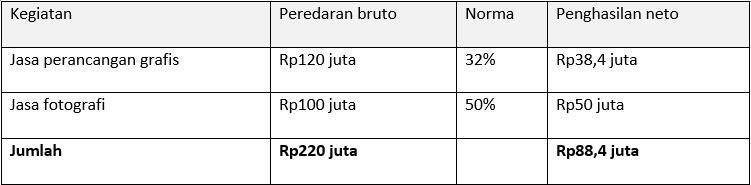
Penghasilan neto dari kedua kegiatan dijumlahkan. Wajib Pajak tidak dapat begitu saja menggabungkan seluruh omzet lalu memakai satu persentase; setiap kegiatan dihitung terpisah sesuai normanya.
Dengan PTKP sebesar Rp54 juta, PKP-nya adalah Rp34,4 juta (Rp88,4 juta dikurangi Rp54 juta). Pada lapisan tarif 5% menurut Pasal 17 UU PPh, PPh terutangnya sekitar Rp1,72 juta. Angka inilah, bukan Rp220 juta dikalikan persentase tertentu, yang menjadi dasar pengenaan pajak.
Tenggat pemberitahuan bukan tenggat SPT Tahunan
Wajib Pajak yang akan menggunakan NPPN harus menyampaikan pemberitahuan kepada Direktorat Jenderal Pajak dalam 3 (tiga) bulan pertama tahun pajak yang bersangkutan. Untuk tahun pajak yang sama dengan tahun kalender, batasnya 31 Maret. Artinya, untuk tahun pajak 2027 pemberitahuan harus sudah masuk paling lambat 31 Maret 2027, jauh sebelum SPT Tahunan 2027 dilaporkan pada 2028.
Bagi Wajib Pajak yang baru terdaftar pada tahun pajak berjalan, pemberitahuan disampaikan paling lambat tiga bulan sejak terdaftar atau pada akhir tahun pajak, tergantung peristiwa mana yang terjadi lebih dahulu (Pasal 450 PMK 81/2024).
Perbedaan tenggat tersebut perlu diperhatikan. Wajib pajak yang baru mengenal NPPN ketika mempersiapkan SPT Tahunan mungkin sudah kehilangan kesempatan untuk menggunakannya pada tahun pajak yang akan dilaporkan. Selain itu, pemberitahuan penggunaan NPPN hanya berlaku untuk satu tahun pajak. Artinya, wajib pajak yang ingin tetap menggunakan metode ini pada tahun berikutnya perlu menyampaikan pemberitahuan kembali dalam batas waktu yang ditentukan.
Konsekuensi keterlambatan tidak berhenti pada anggapan memilih pembukuan. Pasal 463 PMK 81/2024 mengatur bahwa Wajib Pajak orang pribadi yang telah menyelenggarakan pembukuan pada suatu tahun pajak sejak 2022 tidak dapat kembali menggunakan pencatatan dan/atau NPPN pada tahun-tahun berikutnya. Ketentuan ini berlaku bagi Wajib Pajak yang dikecualikan dari kewajiban pembukuan berdasarkan Pasal 448 ayat (2) huruf a dan huruf c, yaitu Wajib Pajak pengguna NPPN dan Wajib Pajak orang pribadi yang memenuhi kriteria tertentu.
Keputusan untuk menyelenggarakan pembukuan dapat berdampak pada pilihan metode penghitungan penghasilan neto di tahun-tahun berikutnya. Karena itu, Wajib Pajak perlu memahami konsekuensi masing-masing metode sejak awal tahun, bukan baru ketika mempersiapkan SPT Tahunan.
Kemudahan yang perlu tetap dievaluasi
NPPN memberi kemudahan karena Wajib Pajak tidak perlu menghitung dan membuktikan setiap biaya usaha seperti dalam pembukuan. Konsekuensinya, penghasilan neto yang dipakai merupakan estimasi berdasarkan persentase yang telah ditetapkan, bukan laba aktual.
Bayangkan dua fotografer di Jakarta dengan peredaran bruto sama. Keduanya memakai norma 50%. Fotografer pertama menyewa studio dan mempekerjakan asisten, sedangkan fotografer kedua bekerja sendiri dari rumah. Struktur biaya mereka jelas berbeda, tetapi penghasilan neto menurut NPPN tetap sama.
Perbedaan itu tidak serta-merta membuat NPPN tidak tepat. Metode ini memang tidak dirancang untuk menggambarkan kondisi keuangan setiap usaha. Jika semua biaya harus diperhitungkan satu per satu, tujuan penyederhanaan justru tidak tercapai. Bagi Wajib Pajak dengan biaya usaha yang besar, pembukuan bisa lebih menguntungkan, sehingga pilihan metode sebaiknya didasarkan pada perbandingan, bukan sekadar kemudahan.
Kondisi tersebut tetap memunculkan pertanyaan tentang dasar penetapan norma. Apakah pengelompokan kegiatan usaha dan wilayah saat ini sudah cukup mencerminkan karakteristik kegiatannya? Seberapa berkala persentase norma dievaluasi mengikuti perkembangan model usaha dan struktur biaya? Evaluasi tidak harus berujung pada tambahan kategori atau perubahan persentase, karena pengelompokan yang terlalu rinci justru dapat merumitkan metode yang semula sederhana. Tantangannya adalah menjaga norma tetap mudah diterapkan, tetapi dengan dasar penetapan yang wajar dan dapat dipertanggungjawabkan.
Manfaat NPPN tidak ditentukan oleh sederhananya rumus. Wajib Pajak perlu mengetahui fasilitas ini sebelum tenggat pemberitahuan berakhir, memahami cara menentukan norma yang sesuai, dan menyadari konsekuensi metode yang dipilih.
Edukasi NPPN tidak semestinya baru diberikan ketika Wajib Pajak datang untuk melaporkan SPT Tahunan. Pada saat itu, informasi yang dibutuhkan mungkin sudah terlambat. Pengenalan NPPN perlu dilakukan sejak awal tahun, misalnya lewat pengingat tenggat 31 Maret di kanal resmi DJP dan Coretax, disertai penjelasan tentang persyaratan, batas waktu, dan cara penggunaannya.
Syarat dan Ketentuan Penulisan di Siaran-Berita.com :
Setiap penulis setuju untuk bertanggung jawab atas berita, artikel, opini atau tulisan, foto, gambar, ilustrasi, apa pun yang mereka publikasikan di siaran-berita.com - Syarat dan Ketentuan - Kebijakan Privasi - Panduan Komunitas - Disclaimer



Dua Tahun Prabowo-Gibran, KKP Perkuat Konservasi Laut dan Pengawasan IUU Fishing Kementerian Kelautan dan Perikanan (KKP) mencatatkan capaian penting dalam...
Read moreDetails

Siaran-Berita.com adalah portal media berita online yang bersifat terbuka dan inklusif. Kami menyediakan wadah bagi masyarakat umum, penulis lepas, praktisi humas, hingga pengamat untuk berkontribusi dalam bentuk tulisan
Untuk memudahkan membaca berita terbaru di Siaran-berita.com segera download aplikasi khusus untuk Android di Google Play dan nikmati kemudahan membaca berita langsung dari gadget Anda