
No products in the cart.
PPh Final Sewa Tanah Bangunan
Pada saat seseorang terlibat dengan transaksi sewa tanah dan/atau bangunan, pemilik tanah dan/atau bangunan tentunya menerima penghasilan dari penyewa. Penghasilan yang diperoleh tersebut merupakan objek PPh Final berdasarkan Peraturan Pemerintah Nomor 34 Tahun 2017 dengan tarif 10% dari jumlah bruto nilai persewaan dimana jumlah bruto nilai persewaan tersebut bukan hanya nilai sewa saja, tetapi juga pembayaran yang berkaitan dengan tanah dan/atau bangunan tersebut, termasuk biaya perawatan, pemeliharaan, keamanan, layanan, dan fasilitas lainnya dalam kondisi tertentu.
PPh yang dikenakan atas penghasilan sewa tersebut dianggap selesai atau final pada saat pajak tersebut dipotong atau dibayar. Penghasilan yang telah dikenai PPh Final tidak lagi digabungkan dengan penghasilan lain untuk dihitung dan dikenai PPh dengan mekanisme tarif umum. Dengan demikian, ketika seseorang memperoleh penghasilan dari menyewakan rumah, ruko, tanah, gudang, gedung, atau jenis bangunan lainnya yang termasuk dalam ketentuan, terdapat konsekuensi perpajakan yang melekat pada penghasilan tersebut. Namun, disinilah persoalan yang sering menimbulkan salah persepsi. Tidak selalu penyewa yang membayar pajaknya. Siapa yang harus menyetorkan pajak bergantung pada siapa penyewanya.
Penyetoran Sendiri dan Pemotongan Pajak Sewa Tanah dan/atau Bangunan
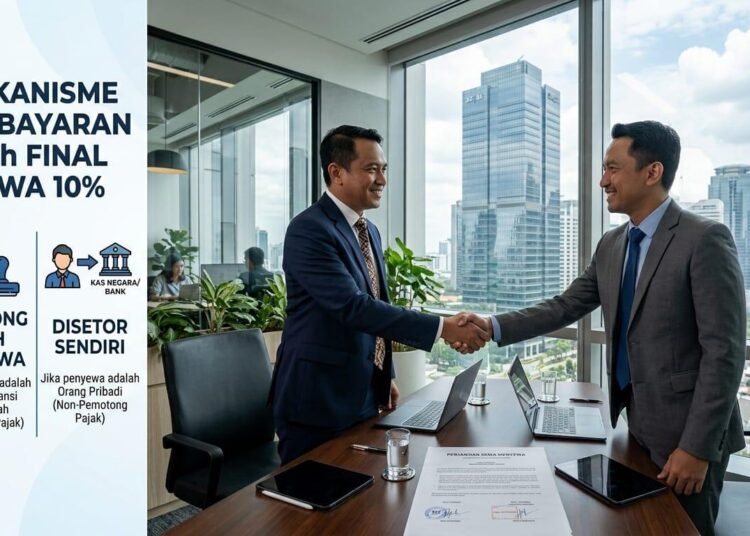
Apabila penyewa merupakan pihak yang ditunjuk sebagai pemotong PPh, maka penyewa yang melakukan pemotongan atas PPh Final tersebut. Namun, apabila penyewa bukan merupakan pemotong pajak, PPh yang terutang wajib dibayar sendiri oleh pihak yang menerima penghasilan sewa, yaitu pemilik atau pihak yang menyewakan tanah dan/atau bangunan sebagaimana diatur dalam Pasal 3 PP Nomor 34 Tahun 2017. Pemotongan dan penyetoran sendiri sebenarnya memiliki satu prinsip sederhana yaitu pajak harus tetap dapat dipungut atau disetorkan.
Sebagai contoh, apabila seorang pemilik rumah menyewakan rumahnya kepada perorangan yang digunakan sebagai tempat tinggal. Penyewa tersebut bukan perusahaan, bukan instansi pemerintah, dan bukan pihak yang ditunjuk sebagai pemotong PPh. Apabila sistem dan peraturan perpajakan hanya mengandalkan mekanisme pemotongan oleh penyewa, dalam situasi tersebut tidak terdapat pihak pemotong. Apakah kemudian penghasilan sewanya menjadi tidak dikenai pajak? Peraturan menetapkan mekanisme alternatif dimana pihak yang menerima penghasilan melakukan pembayaran PPh secara setor sendiri. Kewajiban pajak tetap melekat pada penghasilan yang diperoleh, sementara mekanisme pembayarannya menyesuaikan karakteristik transaksi.
Dalam contoh kasus lain, apabila ada sebuah perusahaan menyewa gedung milik seseorang, perusahaan tersebut merupakan pihak yang termasuk dalam kategori pemotong PPh. Perusahaan melakukan pemotongan PPh Final sebesar 10% dari jumlah bruto nilai persewaan. Pemilik menerima pembayaran setelah pajak dipotong dan memperoleh bukti pemotongan sebagai dokumen administrasi perpajakannya.
Dari kedua contoh tersebut, dapat dipahami bahwa pajak sewa tanah dan/atau bangunan tidak selalu dapat diartikan sebagai pajak yang pasti dipotong oleh penyewa. PPh Final atas sewa merupakan pajak atas penghasilan yang diterima dari persewaan tanah dan/atau bangunan. Mekanisme pembayarannya dapat dilakukan melalui pemotongan oleh penyewa atau penyetoran sendiri oleh pihak yang menyewakan, tergantung siapa penyewanya. Sudut pandang ini penting agar Wajib Pajak tidak beranggapan bahwa apabila tidak ada pemotongan pajak berarti tidak ada kewajiban pajak. Karena, pada kondisi tertentu tidak adanya pemotongan artinya kewajiban pembayaran beralih kepada penerima penghasilan.
Setor Sendiri Merupakan Bentuk Kepatuhan, Bukan Beban Tambahan
Kewajiban PPh Final atas sewa tanah dan/atau bangunan bukan semata-mata tentang tarif 10%. Hal yang perlu digarisbawahi adalah pemahaman Wajib Pajak terkait kapan harus membayar, berapa yang harus dibayar, dan siapa yang bertanggung jawab atas pembayaran tersebut.
Apabila seseorang menyewakan sebuah rumah dengan nilai sewa Rp 60.000.000,00 untuk satu tahun kepada orang pribadi yang bukan pemotong pajak, maka PPh Final yang terutang adalah:
10% × Rp 60.000.000,00 = Rp 6.000.000,00
Pemilik rumah berkewajiban menyetor sendiri PPh Final sebesar Rp 6.000.000,00 yang merupakan wujud pelaksanaan konsep self-assessment dalam administrasi perpajakan. Wajib Pajak tidak hanya menunggu adanya pemotongan dari pihak lain, tetapi juga perlu mengenali sendiri kewajiban perpajakannya berdasarkan transaksi yang dilakukan. Untuk penyetoran sendiri PPh Final atas sewa tanah dan/atau bangunan, dapat dilakukan paling lambat tanggal 15 bulan berikutnya.
Perlu diingat juga bahwa sejak 1 Januari 2025, administrasi perpajakan telah beralih ke Coretax DJP, termasuk administrasi penyetoran sendiri PPh Final atas penghasilan sewa tanah dan/atau bangunan. Pelaksanaan kewajiban pada laman Coretax DJP dilakukan dengan melakukan pembuatan Bukti Potong Penyetoran Sendiri atas sewa dilanjutkan dengan pelaporan SPT Unifikasi PPh untuk membuat billing tagihan pajak atas penyetoran sendiri tersebut atau menggunakan saldo deposit pajak yang masih tersedia. Billing tersebut dapat disetorkan melalui mekanisme pembayaran pajak yang sudah tersedia dalam layanan perbankan maupun kantor pos.
Menyewakan tanah dan/atau bangunan akan memperoleh penghasilan yang memiliki konsekuensi terutang PPh Final. Jika penyewa merupakan pemotong pajak, pajak dipotong oleh penyewa. Jika penyewa bukan pemotong pajak, pemilik atau penerima penghasilan harus menyetorkannya sendiri. Dengan memahami logika tersebut, istilah PPh Final sewa yang harus disetor sendiri tidak lagi terdengar sebagai kewajiban yang mendadak muncul namun merupakan konsekuensi dari penghasilan yang memang telah diterima. Melakukan penyetoran sendiri tidak berarti pemerintah menambah beban kepada pemilik tanah atau bangunan. Mekanisme tersebut memastikan, bahwa kewajiban perpajakan tetap berjalan meskipun transaksi dilakukan dengan pihak yang tidak mempunyai kewajiban memotong pajak.
Pada akhirnya, menjadi Wajib Pajak yang patuh bukan hanya tentang membayar pajak ketika dipotong oleh pihak lain. Kepatuhan juga berarti dapat mengenali sendiri kapan sebuah penghasilan menimbulkan kewajiban perpajakan. Pemahaman tersebut dapat menjadi pembeda antara persepsi “saya tidak dipotong pajak” dan “saya memang tidak memiliki kewajiban pajak.”
Syarat dan Ketentuan Penulisan di Siaran-Berita.com :
Setiap penulis setuju untuk bertanggung jawab atas berita, artikel, opini atau tulisan, foto, gambar, ilustrasi, apa pun yang mereka publikasikan di siaran-berita.com - Syarat dan Ketentuan - Kebijakan Privasi - Panduan Komunitas - Disclaimer


MALANG - Program Studi Sarjana Terapan Perpustakaan Digital, Fakultas Vokasi, Universitas Negeri Malang, tengah mengembangkan visualisasi laboratorium pembelajaran berdasarkan kebutuhan...
Read moreDetails
Siaran-Berita.com adalah portal media berita online yang bersifat terbuka dan inklusif. Kami menyediakan wadah bagi masyarakat umum, penulis lepas, praktisi humas, hingga pengamat untuk berkontribusi dalam bentuk tulisan
Untuk memudahkan membaca berita terbaru di Siaran-berita.com segera download aplikasi khusus untuk Android di Google Play dan nikmati kemudahan membaca berita langsung dari gadget Anda