
No products in the cart.

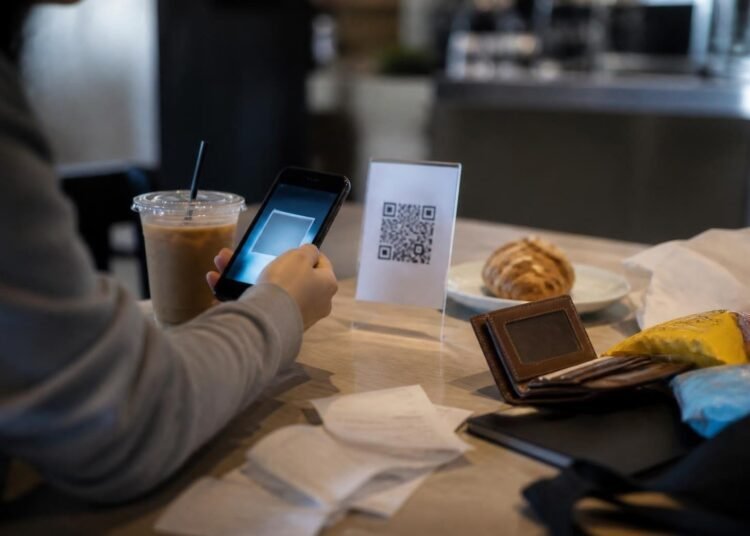
Perkembangan teknologi membuat kegiatan bertransaksi menjadi jauh lebih mudah dibandingkan beberapa tahun lalu. Kini, saya bisa membeli kopi, memesan makanan, atau membayar kebutuhan sehari-hari hanya dengan memindai kode QRIS atau menggunakan ponsel. Praktis dan cepat, tetapi kemudahan ini terkadang membuat saya kurang memperhatikan jumlah uang yang telah dikeluarkan. Transaksi yang nilainya terlihat kecil satu per satu bisa berubah menjadi pengeluaran besar ketika dikumpulkan selama sebulan.
Kondisi tersebut cukup dekat dengan kehidupan mahasiswa dan generasi muda yang seharihari menggunakan dompet digital, mobile banking, maupun aplikasi belanja. Menurut saya, pembayaran tanpa uang tunai memang memberikan banyak manfaat. Namun, kemudahan bertransaksi belum tentu membuat seseorang lebih mampu mengatur keuangannya. Saya tidak berpendapat bahwa sistem cashless secara langsung menyebabkan pemborosan. Persoalannya justru muncul ketika kemudahan tersebut tidak disertai kebiasaan mengendalikan pengeluaran.
Besarnya penggunaan pembayaran digital di Indonesia memperlihatkan bahwa teknologi ini telah menjadi bagian penting dari aktivitas masyarakat. Dalam Tinjauan Kebijakan MoneterDesember 2025, Bank Indonesia mencatat volume transaksi pembayaran digital mencapai 4,66 miliar transaksi pada November 2025, meningkat 41,12 persen dibandingkan periode yang sama tahun sebelumnya. Pada periode tersebut, transaksi QRIS juga tumbuh 143,64 persen secara tahunan. Data ini menggambarkan pesatnya perkembangan pembayaran digital. Meski demikian, peningkatan transaksi tidak dapat langsung diartikan sebagai bukti bahwa masyarakat semakin boros.
Menurut saya, salah satu hal yang perlu diperhatikan adalah perubahan cara kita menyadari uang yang dibelanjakan. Saat menggunakan uang tunai, saya bisa melihat secara langsung uang berpindah dari dompet kepada penjual. Berbeda halnya ketika membayar secara digital. Prosesnya hanya membutuhkan beberapa detik, tanpa harus mengeluarkan uang fisik. Karena terasa sederhana, saya terkadang bisa kurang menyadari bahwa saldo telah berkurang. Jika kebiasaan ini terus berulang, jumlah pengeluaran pun berpotensi melampaui perkiraan awal.
Gambaran sederhananya dapat dilihat dari kebiasaan membeli kopi seharga Rp20.000, memesan makanan Rp35.000, dan membeli camilan Rp15.000 dalam sehari. Total pengeluaran Rp70.000 mungkin terasa tidak terlalu besar karena digunakan untuk beberapa keperluan berbeda. Namun, apabila pola tersebut berlangsung setiap hari selama 30 hari, jumlahnya mencapai Rp2,1 juta. Angka ini merupakan ilustrasi, bukan hasil survei pengeluaran mahasiswa. Meski demikian, contoh tersebut menunjukkan bahwa transaksi kecil tetap perlu diperhatikan, terutama jika dilakukan secara rutin tanpa anggaran yang jelas.
Selain kebiasaan bertransaksi, promosi digital juga dapat memengaruhi keputusan belanja. Diskon, cashback, gratis ongkir, dan berbagai pemberitahuan promo sering kali membuat saya tertarik membeli barang yang sebenarnya tidak terlalu dibutuhkan. Potongan harga memang dapat menghemat pengeluaran apabila digunakan untuk membeli barang yang sudah direncanakan. Akan tetapi, jika saya membeli sesuatu hanya karena tergiur promo, uang yang dikeluarkan tetap merupakan pengeluaran tambahan. Artinya, mendapatkan harga lebih murah tidak selalu berarti saya telah mengambil keputusan keuangan yang tepat.
Tantangan lainnya muncul ketika pembayaran digital disertai fasilitas kredit, seperti Buy Now, Pay Later (BNPL) atau paylater. Berdasarkan laporan perkembangan sektor jasa keuanganOktober 2025, Otoritas Jasa Keuangan melaporkan bahwa pembiayaan BNPL oleh perusahaan pembiayaan mencapai Rp10,31 triliun pada September 2025. Jumlah tersebut meningkat 88,65 persen dibandingkan September 2024. Angka ini menunjukkan pertumbuhan pembiayaan BNPL yang pesat, meskipun tidak berarti semua penggunanya mengalami kesulitan keuangan.
Bagi saya, paylater perlu digunakan secara bijaksana karena pembayaran yang ditunda tetap menjadi kewajiban pada masa mendatang. Seseorang mungkin merasa lebih leluasa membeli barang karena tidak harus membayar seluruh harganya saat itu juga. Padahal, ketika tagihan jatuh tempo, uang tersebut tetap harus disediakan. Jika beberapa cicilan berjalan bersamaan tanpa perhitungan yang matang, penghasilan bulanan dapat semakin terbebani dan kebutuhan utama justru berisiko terabaikan.
Risiko tersebut juga menjadi perhatian Organisation for Economic Co-operation and Development (OECD) dalam publikasi Supporting Informed and Safe Use of Short-TermOnline Credit and Buy Now Pay Later through Digital Financial Literacy. OECD membahas bahwa kredit daring jangka pendek dan BNPL dapat memberikan kemudahan pembayaran, tetapi juga berpotensi mendorong pembelian impulsif dan utang berlebihan apabila konsumen tidak memahami risiko serta kewajibannya. Karena itu, literasi keuangan digital diperlukan agar masyarakat mampu mempertimbangkan keputusan sebelum menggunakan layanan tersebut.
Pada akhirnya, saya melihat bahwa persoalan utama bukanlah keberadaan teknologi pembayaran digital, melainkan bagaimana kita menggunakannya. Sistem cashless tetap bisa membantu pengelolaan keuangan jika disertai kebiasaan yang terencana. Saya dapat memulainya dengan menetapkan batas pengeluaran mingguan, memeriksa riwayat transaksi, serta membedakan kebutuhan dan keinginan sebelum membeli sesuatu. Memberi waktu untuk mempertimbangkan pembelian juga dapat membantu saya menghindari keputusan yang hanya didorong keinginan sesaat.
Bagi mahasiswa, kebiasaan mengatur keuangan sebaiknya mulai dibangun sejak sekarang. Mencatat pengeluaran, mengevaluasi penggunaan uang pada akhir bulan, dan memahami konsekuensi penggunaan paylater merupakan langkah sederhana yang dapat dilakukan. Dengan begitu, kemudahan teknologi tidak hanya membuat transaksi semakin cepat, tetapi juga dapat dimanfaatkan untuk mendukung pengelolaan keuangan yang lebih baik.
Saya tidak melihat cashless sebagai sesuatu yang harus dihindari. Pembayaran digital telah memberikan kemudahan dan efisiensi dalam berbagai aktivitas sehari-hari. Namun, kemudahan tersebut tetap perlu diimbangi dengan kesadaran bahwa setiap transaksi mengurangi saldo yang kita miliki atau menambah kewajiban yang harus dibayar. Di tengah kebiasaan bertransaksi hanya dengan satu sentuhan, hal terpenting bukan sekadar kemampuan membayar dengan cepat, melainkan kemampuan menentukan pengeluaran secara bijak dan bertanggung jawab.
Referensi :
Bank Indonesia. (2025). Tinjauan Kebijakan Moneter Desember 2025. Bank Indonesia. https://www.bi.go.id/id/publikasi/laporan/Pages/TKM-Desember-2025.aspx
Otoritas Jasa Keuangan. (2025). Sektor Jasa Keuangan yang Resilien untuk Mendukung Ketahanan Ekonomi Nasional: Hasil Rapat Dewan Komisioner Bulanan Oktober 2025.
Otoritas Jasa Keuanganhttps://ojk.go.id/id/berita-dan-kegiatan/siaran-pers/Pages/RDKBOktober-2025.asp
Organisation for Economic Co-operation and Development (OECD). (2025). Supporting
Informed and Safe Use of Short-Term Online Credit and Buy Now Pay Later through
Digital Financial Literacy. OECD Publishing. https://doi.org/10.1787/37d47be4-en
Penulis : Tria Intan Yulanda
Email : triaintanyulanda6416@gmail.com
Program Studi Manajemen, Fakultas Ekonomi dan Bisnis, Universitas Pamulang
Syarat dan Ketentuan Penulisan di Siaran-Berita.com :
Setiap penulis setuju untuk bertanggung jawab atas berita, artikel, opini atau tulisan, foto, gambar, ilustrasi, apa pun yang mereka publikasikan di siaran-berita.com - Syarat dan Ketentuan - Kebijakan Privasi - Panduan Komunitas - Disclaimer


Jakarta – Pemerintah terus mematangkan penataan kelembagaan Badan Reforma Agraria Nasional (BRAN) guna memperjelas pembagian tugas dan kewenangan dalam pelaksanaan...
Read moreDetails
Siaran-Berita.com adalah portal media berita online yang bersifat terbuka dan inklusif. Kami menyediakan wadah bagi masyarakat umum, penulis lepas, praktisi humas, hingga pengamat untuk berkontribusi dalam bentuk tulisan
Untuk memudahkan membaca berita terbaru di Siaran-berita.com segera download aplikasi khusus untuk Android di Google Play dan nikmati kemudahan membaca berita langsung dari gadget Anda